

事業を継続していくうえで商品代金やサービス利用料を確実に回収する仕組みは欠かせません。
学習塾の月謝、スクールの会費、家賃、リース料、サブスクリプション型サービスの利用料など、毎月のように発生する請求・集金業務は、件数が増えるほど管理が複雑になります。
そこで選択肢となるのが「集金代行・収納代行サービス」です。
ただしひと口に集金代行といっても、口座振替に強いサービス、コンビニ収納に対応したサービス、BtoBの請求・与信・入金保証まで任せられるサービスなど内容は大きく異なります。
「手数料が安いから」「有名な会社だから」という理由だけで選んでしまうと、実際の運用に合わなかったり、顧客への案内が複雑になったり、結果的に社内の手間が残ってしまうこともあります。
ステップ1:まずは現在の集金業務における課題を整理
集金代行を検討する際、最初に行うべきことは現在の集金業務にどのような課題があるのかを整理することです。
集金代行には口座振替、コンビニ収納、クレジットカード決済、請求書発行、入金管理、督促対応など、さまざまな機能があります。
しかし最初からサービスの機能や料金だけを比較してしまうと自社にとって本当に必要な仕組みが見えにくくなってしまいます。
例えば現在の集金業務では次のような課題が発生していないでしょうか。
・現金集金や銀行振込の確認に手間がかかっている
・毎月の請求書発行や入金確認が担当者の負担になっている
・支払い忘れや未入金が発生し、その都度連絡や再請求が必要になっている
・顧客ごとに支払い方法が異なり、管理が複雑になっている
・事業拡大に伴い、今の集金方法では対応しきれなくなっている
・紙の請求書や払込票の発行・郵送に時間とコストがかかっている
・入金状況をExcelなどで個別に管理しており、ミスや確認漏れが起きやすい
・担当者しか分からない運用になっており、属人化している
・未入金時の督促対応が心理的・業務的な負担になっている
・顧客から「支払い方法を増やしてほしい」といった要望がある
このような課題は単なる事務作業の問題に見えるかもしれません。
しかし実際には売上回収の遅れ、社内工数の増加、顧客対応の負担、管理ミスの発生など、事業運営全体に影響する可能性があります。
特に月謝、会費、家賃、利用料、リース料など、毎月継続して請求が発生するビジネスでは集金業務の負担は件数に比例して大きくなります。
最初は手作業で対応できていても顧客数や契約数が増えるにつれて同じ方法では管理しきれなくなるケースも少なくありません。
現在の課題が明確になれば、必要な機能や選ぶべきサービスの方向性も見えやすくなります。
ステップ2:集金業務の課題を分類。必要な機能を見極める。
現在の集金業務における課題を洗い出したら次に行いたいのが課題の分類です。
集金代行には口座振替、コンビニ収納、クレジットカード決済、請求書発行、入金管理、督促対応など、さまざまな機能があります。
しかしすべての機能が自社に必要とは限りません。
そのためサービスを比較や検討する前に現在の課題がどの領域にあるのかを整理しておくことが重要です。
ここでは、集金業務の課題を次の5つに分けて整理します。
「回収方法の課題」
「管理業務の課題」
「未入金対応の課題」
「顧客利便性の課題」
「将来的な拡張性の課題」
回収方法の課題
まず確認したいのが現在の支払い方法が自社の業務や顧客層に合っているかどうかです。
現金集金が中心の場合、担当者が直接回収する手間が発生します。
銀行振込の場合は顧客側に振込手続きの負担があり支払い忘れや振込名義の確認なども発生しやすくなります。
また顧客層によって適した支払い方法は異なります。
例えば毎月の月謝、会費、家賃、利用料などを継続的に回収する場合は、一度登録すれば自動で引き落としできる口座振替と相性が良いケースがあります。
一方でWeb上で完結するサービスや若年層向けサービスでは、クレジットカード決済やオンライン決済の方が利用されやすい場合もあります。
回収方法の課題を整理する際は、「自社にとって管理しやすいか」だけでなく、「顧客にとって無理なく支払える方法か」という視点も必要です。
管理業務の課題
次に整理したいのが、請求や入金管理に関する社内業務の負担です。
毎月の請求書発行、入金確認、入金消込、未入金者のリスト作成、再請求の準備などは、件数が少ないうちは手作業でも対応できるかもしれません。
しかし顧客数や契約数が増えると、確認作業や管理ミスのリスクも大きくなります。
特にExcelや手作業で入金状況を管理している場合、担当者の確認漏れや入力ミスが発生しやすくなります。
また、担当者ごとに管理方法が異なると業務が属人化し引き継ぎや確認にも時間がかかります。
管理業務の課題が大きい場合は、単に支払い方法を増やすだけでなく、入金データの確認、消込作業、会計ソフトとの連携、管理画面の使いやすさなども重要な比較ポイントになります。
つまり、「集金できるか」だけでなく、「集金後の管理まで効率化できるか」を見る必要があります。
未入金対応の課題
集金業務で大きな負担になりやすいのが未入金や支払い遅れへの対応です。
支払い忘れや振替不能が発生した場合、顧客への連絡、再請求、督促、再振替の案内などが必要になります。
こうした対応は事務的な負担だけでなく、顧客との関係性にも気を使う業務です。
学習塾、スクール、介護・福祉、会費制サービスなどでは、顧客や利用者との関係性を保ちながら支払いを促す必要があります。
担当者が毎回個別に連絡していると業務負担だけでなく心理的な負担にもつながります。
また、法人向けの取引では請求書の支払い遅れや売掛金の未回収が資金繰りに影響することもあります。
この場合は単なる決済代行だけでなく督促代行や入金保証まで含むサービスを検討する選択肢も出てきます。
未入金対応の課題を整理する際は、「未入金がどのくらい発生しているか」「再請求や督促にどれだけ時間がかかっているか」「未回収リスクまで外部化したいか」を確認しておくことが大切です。
顧客利便性の課題
集金代行を選ぶ際は、社内の効率化だけでなく顧客にとって支払いがしやすいかどうかも重要です。
いくら社内管理が楽になっても、顧客にとって支払い方法が分かりにくかったり、手続きが面倒だったりすると、支払い忘れや問い合わせの増加につながる可能性があります。
顧客の年齢層が高い場合は、Web上でのカード登録よりも、口座振替やコンビニ払いの方が受け入れられやすいケースがあります。
一方で、繰り返しとなりますがオンラインサービスや若年層向けサービスでは、クレジットカードやスマホ決済の方が自然に利用される場合もあります。
また、支払い方法の選択肢が少ないと顧客側に余計な負担がかかることもあります。
顧客から「銀行振込以外に対応してほしい」「毎月の支払いを自動化したい」といった要望が出ている場合は、顧客利便性の課題として整理できます。
顧客利便性を考える際は、「どの決済方法が便利か」だけでなく、「自社の顧客が迷わず、無理なく、継続的に支払えるか」という視点が重要です。
将来的な拡張性の課題
最後に確認したいのが将来的な拡張性です。
現在は手作業で対応できていても、顧客数や契約数が増えた場合に同じ方法で運用できるとは限りません。
請求件数が増えれば、請求書発行、入金確認、未入金対応、顧客管理にかかる負担も増えていきます。
また、今後サービス数が増える、複数拠点で運用する、法人顧客と個人顧客の両方に対応する、といった展開を考えている場合は、現在の集金方法だけでは対応しきれなくなる可能性があります。
将来的な拡張性を考える際は、「今の件数に対応できるか」だけでなく、「今後増えたときにも運用が破綻しないか」を確認することが大切です。
請求データを一括登録できるか、複数の支払い方法に対応できるか、入金データを管理しやすい形で取得できるか、既存システムや会計ソフトと連携できるかといった点は、将来的な運用負荷に大きく関わります。
集金代行サービスは一度導入すると毎月の業務に組み込まれる仕組みです。
そのため現在の課題だけでなく、今後の事業拡大や運用体制の変化も見据えて検討する必要があります。
このように、課題を5つの観点に分けて整理することで、自社に必要な機能や集金代行サービスの方向性が見えやすくなります。
ステップ3: 課題に合った集金代行の種類を確認する
集金代行といってもすべてのサービスが同じ内容ではありません。
口座振替を中心としたサービス、コンビニ収納に対応したサービス、クレジットカード決済に強いサービス、請求書発行や入金管理まで任せられるサービス、BtoB取引の未回収リスクまでカバーするサービスなど、種類はさまざまです。
そのため、サービスを比較する際はまず「自社の課題に対して、どのタイプのサービスが適しているのか」を確認することが重要です。
口座振替型
口座振替型は顧客の銀行口座から毎月決まったタイミングで自動的に代金を引き落とす仕組みです。
月謝、会費、家賃、利用料、リース料など、継続的に発生する支払いと相性が良く、一度手続きが完了すれば、顧客側の支払い忘れを減らしやすい点が特徴です。
特に毎月決まった金額を回収するビジネスでは、口座振替を導入することで、現金集金や銀行振込の確認作業を減らしやすくなります。
また、顧客側にとっても毎月自分で振込手続きを行う必要がなくなるため、支払いの手間を軽減できます。
一方で初回の口座登録手続きや、振替不能時の再請求対応は確認が必要です。
Web上で口座登録ができるサービスもありますが、紙の口座振替依頼書を使う場合は、回収・記入・不備確認などの手間が発生することもあります。
そのため口座振替型を検討する際は対応金融機関、口座登録方法、振替日、入金サイクル、振替不能時の対応などを確認しておくことが大切です。
コンビニ収納型
コンビニ収納型は払込票や支払い番号を使って、顧客がコンビニで代金を支払える仕組みです。
口座振替やクレジットカード決済に抵抗がある顧客でも利用しやすく、幅広い年齢層に対応しやすい点が特徴です。
特に紙の請求書や払込票に慣れている顧客が多い場合やオンライン決済だけでは対応しきれない場合に有効です。
また、口座振替ができなかった場合の再請求手段として、コンビニ収納を併用するケースもあります。
例えば毎月の支払いは口座振替を基本とし、振替不能や未入金が発生した場合にコンビニ払込票で再請求する、といった使い方です。
一方で払込票の発行・郵送に費用がかかる場合や、支払い完了までにタイムラグが発生する場合もあります。
また、顧客が自ら支払いに行く必要があるため、支払い忘れを完全になくせるわけではありません。
コンビニ収納型を検討する際は、払込票の発行方法、郵送代行の有無、収納データの反映タイミング、手数料、再請求時の運用方法などを確認しておく必要があります。
クレジットカード・オンライン決済型
クレジットカード決済やオンライン決済はWeb上で申し込みや支払いが完結しやすいサービスと相性の良い方法です。
サブスクリプション型サービス、オンラインスクール、Webサービス、EC、若年層向けサービスなどでは、顧客がスムーズに支払いやすく、継続課金にも対応しやすい点がメリットです。
また、申し込みから決済までをオンラインで完結できるため、紙の書類や手作業を減らしやすく導入スピードも比較的早い場合があります。
顧客側にとってもスマートフォンやパソコンから支払い手続きができるため利便性が高い方法です。
一方でクレジットカードの有効期限切れ、利用限度額、カード変更忘れなどによって決済失敗が発生することがあります。
また、決済手数料率が口座振替やコンビニ収納とは異なるため、回収金額や件数によってはコスト面の確認も必要です。
クレジットカード・オンライン決済型を検討する際は、継続課金への対応、決済失敗時のリトライ機能、手数料率、入金サイクル、顧客への通知機能などを確認するとよいでしょう。
請求代行型
請求代行型は、単に支払いを受け付けるだけでなく、請求書の発行、送付、入金確認、入金消込など、請求業務全体を代行・効率化するサービスです。
特に毎月の請求書発行や入金確認に多くの時間がかかっている企業、複数の顧客に対して都度請求が発生する企業、請求業務が属人化している企業に向いています。
請求代行型を導入することで、社内のバックオフィス業務を削減し、担当者の確認作業や入力ミスを減らしやすくなります。
また、管理画面上で請求状況や入金状況を確認できるサービスであれば業務の見える化にもつながります。
一方で請求代行型は、単純な決済手段の追加よりも機能範囲が広いため、サービスごとに対応範囲の違いを確認する必要があります。
請求書発行だけなのか、入金消込まで含まれるのか、督促対応まで任せられるのかによって、導入効果は変わります。
請求代行型を検討する際は、請求書発行、入金管理、消込、再請求、督促、会計ソフト連携など、どこまでの業務を任せられるのかを確認することが重要です。
掛け払い・入金保証型
掛け払い・入金保証型は、主にBtoB取引で利用されるサービスです。
法人顧客に対して請求書払いを提供しながら、与信審査、請求書発行、入金管理、督促、未回収時の保証まで対応するサービスもあります。
単なる集金代行というより、売掛金管理や未回収リスクの外部化に近い仕組みです。
例えば法人向けサービスで取引先が増えている場合、請求書払いに対応したいものの、与信管理や督促に手間をかけたくないというケースがあります。
このような場合、掛け払い・入金保証型のサービスを活用することで営業やサービス提供に集中しやすくなります。
一方で入金保証があるサービスでは、保証料や手数料が発生します。
また、すべての取引先が対象になるとは限らず、与信審査の結果によって利用条件が変わる場合もあります。
そのため、掛け払い・入金保証型を検討する際は保証範囲、手数料、与信審査の方法、対象取引、入金タイミング、督促対応の範囲などを確認しておく必要があります。
ステップ4: 集金代行を比較するときのチェックポイント
集金代行の種類を確認したら、次に行いたいのが具体的な比較です。
同じ口座振替型やコンビニ収納型のサービスであっても、料金体系、対応している決済方法、入金サイクル、管理画面の使いやすさ、サポート体制などはサービスごとに異なります。
そのため、単に「手数料が安い」「有名な会社が提供している」といった理由だけで選ぶのではなく、自社の集金業務に合っているかどうかを複数の観点から確認することが重要です。
対応している決済・回収方法
まず確認したいのが、必要な決済・回収方法に対応しているかどうかです。
口座振替、コンビニ収納、クレジットカード決済、請求書払い、銀行振込、オンライン決済など、サービスによって対応範囲は異なります。
毎月の会費や月謝を回収したい場合は、口座振替に対応しているかが重要になります。
顧客層が幅広い場合は、コンビニ収納や払込票に対応しているかも確認したいポイントです。
比較する際は、「使える決済手段が多いか」だけでなく、「自社の顧客層や運用に合った決済手段があるか」を見ることが大切です。
料金体系と総コスト
次に確認したいのが、料金体系です。
集金代行サービスでは初期費用、月額費用、1件あたりの処理手数料、決済手数料、払込票の発行費用、郵送費、オプション費用などが発生する場合があります。
月額費用が安く見えても1件あたりの手数料やオプション費用を含めると想定より高くなることもあります。
反対に月額費用があるサービスでも件数が多い場合は1件あたりのコストが抑えられるケースもあります。
そのため、料金を比較する際は単純な月額料金だけで判断せず、自社の請求件数、平均請求金額、利用する決済方法、必要なオプションを含めた総コストで確認することが重要です。
また、現在の社内工数も含めて考える必要があります。
手数料だけを見ると高く感じるサービスでも、請求書発行や入金確認、督促対応の時間を大きく削減できるのであれば、全体としては費用対効果が高い場合もあります。
入金サイクル
集金代行サービスを比較する際は、入金サイクルも重要なポイントです。
顧客から回収された代金がいつ自社の口座に入金されるのかは資金繰りに関わります。
サービスによって月1回入金、月2回入金、一定期間後の入金など、入金タイミングは異なります。
特に毎月の固定費や仕入れ、外注費などの支払いがある事業では、入金サイクルが自社の資金繰りに合っているかを確認しておく必要があります。
また、振替日や支払期限、入金日が固定されている場合は、既存の請求スケジュールと合うかどうかも重要です。
導入後に「入金タイミングが想定より遅い」と気づくと、運用面で負担が出る可能性があります。
導入までのスピードと手続き
サービスを導入するまでにどのくらいの時間がかかるのかも確認しておきたいポイントです。
集金代行サービスでは申し込み、審査、契約、管理画面の設定、顧客情報の登録、口座振替依頼書の回収、テスト運用などが必要になる場合があります。
特に口座振替を利用する場合、顧客側の口座登録手続きや書類の不備確認に時間がかかることがあります。
Web口座振替受付に対応しているサービスであれば手続きの負担を軽減できる可能性もあります。
導入時期が決まっている場合や既存の集金方法から切り替える場合は、実際に運用開始できるまでの期間を事前に確認しておくことが重要です。
管理画面やデータ連携の使いやすさ
毎月継続して利用するサービスだからこそ、管理画面やデータ連携の使いやすさも重要です。
請求データの登録、顧客情報の管理、入金状況の確認、未入金者の抽出、CSVデータの出力、会計ソフトとの連携などがスムーズに行えるかどうかは導入後の業務負担に大きく関わります。
どれだけ決済手段が充実していても管理画面が使いにくかったり、データの加工に手間がかかったりすると社内業務の効率化につながりにくくなります。
比較する際は、管理画面の操作性、データ出力形式、既存システムとの連携可否、担当者が無理なく運用できるかを確認しておくとよいでしょう。
未入金・振替不能時の対応
集金代行サービスを導入しても未入金や振替不能が完全になくなるわけではありません。
口座残高不足、カード決済失敗、支払い忘れ、請求書の未払いなどはどのような集金方法でも発生する可能性があります。
そのため未入金や振替不能が発生した場合に、サービス側でどこまで対応できるのかを確認しておく必要があります。
再振替に対応しているか、コンビニ払込票で再請求できるか、未入金者のリストを確認できるか、督促まで代行してくれるか、入金保証があるかなど、対応範囲はサービスによって異なります。
特に未入金対応に課題を感じている場合は、単に決済手段を見るだけでなく、支払いが行われなかった後の運用まで確認することが大切です。
サポート体制
導入前後のサポート体制も見落としやすい比較ポイントです。
集金代行サービスは契約して終わりではなく、毎月の請求・回収業務に関わる仕組みです。
導入時の設定、顧客データの登録、請求スケジュールの確認、運用開始後のトラブル対応など、分からないことが出てくる場面もあります。
その際に電話やメールで相談できるか、専任担当者がつくか、マニュアルやFAQが整備されているか、導入時のサポートがあるかは重要です。
特に初めて集金代行サービスを導入する企業や、紙・Excel中心の運用から切り替える企業では、サポート体制の有無が導入後の定着に影響します。
業種や顧客層との相性
最後に確認したいのが自社の業種や顧客層との相性です。
集金代行サービスには学習塾、スクール、介護・福祉、不動産、会費制サービス、BtoB取引など、それぞれ相性の良い領域があります。
高齢者向けサービスではオンライン決済だけでなく口座振替やコンビニ収納が必要になる場合があります。
法人取引では請求書払い、与信管理、入金保証が重要になることもあります。
また、毎月定額で回収するのか、都度請求が多いのか、請求金額が一定なのか変動するのかによっても、適したサービスは変わります。
比較する際は、サービスの機能だけでなく、「自社と似た業種での導入実績があるか」「自社の顧客層に合った支払い方法を提供できるか」も確認しておくとよいでしょう。
ステップ5:主要な集金代行サービスを比較する
ここまで集金代行サービスを検討する際の課題整理や、サービス種類、比較時に確認したいポイントについて解説してきました。
次に確認したいのが、実際にどのような集金代行サービスがあるのかという点です。
ここでは代表的な集金代行サービスを取り上げ、それぞれの対応領域や特徴を比較していきます。
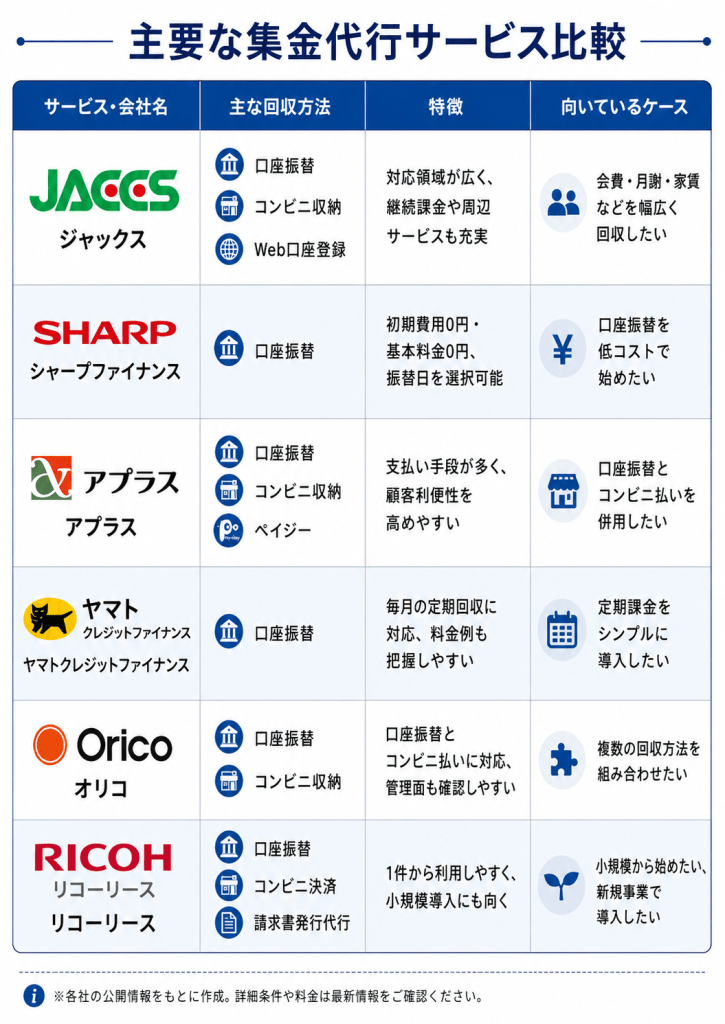
2026年6月現在、集金代行サービスを提供している各社の公式サイトなどで公開されている情報をもとに、主な回収方法や特徴を整理したものです。
集金代行サービスは料金体系、契約条件、対応範囲、オプション、入金サイクルなどが企業ごとに異なるため単純に優劣をつけられるものではありません。
そのため本記事ではランキング形式ではなく、導入検討時に確認しやすいように「主な回収方法」「特徴」「向いているケース」という観点で抜粋しています。
実際に導入を検討する際は、自社の請求件数、顧客層、必要な支払い方法、社内の運用体制に合わせて、各社へ最新情報を確認することが重要です。
上記のように同じ集金代行サービスでも、各社の特徴は少しずつ異なります。
例えばジャックス集金代行サービスは口座振替だけでなく、コンビニ収納代行、家賃保証、Web上で口座振替やクレジットカード決済を管理できる決済フロントシステムなど、周辺サービスを含めて幅広く展開しています。
公式サイトでは口座振替は毎月27日に振替するサービスとして紹介されており、コンビニ収納代行や家賃保証、決済フロントシステムも掲載されています。
そのため口座振替を基本にしながらコンビニ収納やWeb上での手続き、家賃保証なども含めて検討したい企業にとっては比較対象に入れやすいサービスといえます。
一方で各社、料金を明確に公開しているサービスもあれば、取扱件数や利用条件に応じて見積もりが必要なサービスもあります。
特に集金代行サービスは毎月継続して利用する仕組みのため、初期費用だけでなく、月額費用、1件あたりの手数料、送金手数料、オプション費用まで含めて比較することが重要です。
主要サービスの料金公開状況
| サービス・会社名 | 料金の公開状況 | 公開・確認できる主な料金項目 | 料金を見る際のポイント |
|---|---|---|---|
| ジャックス 集金代行サービス | 公式サイト上では詳細料金の確認が必要 | 月額固定費、集金代行手数料などは問い合わせ・キャンペーン等で確認 | 口座振替、コンビニ収納、Web口座登録など複数サービスを利用する場合は、必要な機能ごとの費用確認が必要 |
| シャープファイナンス 集金代行システム | 一部条件を公開 | 初期費用0円、基本料金0円などを訴求 | 口座振替中心で低コストに始めやすい一方、1件あたりの手数料や運用条件は確認が必要 |
| アプラス 集金代行サービス | 具体的な金額は要確認 | 1件ごとの取扱手数料、月間基本手数料、振込手数料などの考え方を案内 | 口座振替、コンビニ収納、ペイジーなど利用するサービスごとに料金体系を確認したい |
| ヤマトクレジットファイナンス 集金代行サービス | 料金例を公開 | 初期登録費用10,000円、月額基本料5,000円、振替手数料160円 ※税抜 | 料金例が分かりやすい一方、取扱件数に応じて別途相談となるため、件数別の見積もり確認が必要 |
| オリコ 集金代行サービス | 料金項目を公開、具体金額は要確認 | 月額基本手数料、代行手数料、口座依頼書受付手数料、オプション費用など | 取扱件数により料金単価が変動するため、口座振替・コンビニ収納・管理システムの利用範囲を整理して確認したい |
| リコーリース 集金代行サービス | 公式サイト上では詳細料金の確認が必要 | 導入費用や請求件数、オプション利用料などは問い合わせ確認 | 口座振替、コンビニ決済、請求書発行代行など、利用機能に応じた総コスト確認が必要 |
ステップ6:お問い合わせ (事前準備)
集金代行サービスを比較し、候補となるサービスが見えてきたら次に行うのが各社へのお問い合わせです。
ただしお問い合わせの段階で自社の状況が整理できていないと、料金や導入条件を正確に確認しづらくなります。
お問い合わせ前には毎月の請求件数などを整理しておきましょう。
1. 毎月の請求件数
料金見積もりに直結するため、月間の請求件数は必ず整理しておきたい項目です。
例:月30件、月100件、月1,000件など。
2. 1件あたりの請求金額
手数料や回収方法の向き不向きに関わります。
例:月謝1万円、会費3,000円、家賃8万円、利用料5,000円など。
3. 顧客属性
個人向けなのか、法人向けなのか、高齢者が多いのか、Web手続きに慣れた層なのか。
ここで、口座振替・コンビニ収納・カード決済などの向き不向きが変わります。
4. 希望する回収方法
口座振替だけでよいのか、コンビニ収納も必要なのか、Web口座登録まで必要なのかを整理します。
5. 現在の課題
問い合わせ時には、単に「料金を教えてください」ではなく、
「現金集金をやめたい」
「入金確認を効率化したい」
「未入金対応を減らしたい」
「顧客にコンビニ払いを用意したい」
のように、課題を伝えた方が提案を受けやすくなります。
6. 導入希望時期
すぐに導入したいのか、数か月後の切り替えを想定しているのか。
口座振替は顧客側の登録手続きが必要になる場合もあるため、導入スケジュールの確認が重要です。
最後に
WorXUPではこうしたバックオフィス領域の仕組みづくりも事業成長を支える重要なテーマの一つだと考えています。
売上を伸ばす施策や新しいサービス開発に注目が集まりがちですが、その裏側で「請求する」「回収する」「確認する」「管理する」といった業務が整っていなければ、事業の拡大に合わせて負担も大きくなっていきます。
集金代行サービスの選定は、単なる決済手段の比較ではなく自社の業務設計を見直すきっかけにもなります。
これから新規事業を立ち上げる企業や、既存の集金業務に課題を感じている企業は、現在の運用だけでなく、将来的な成長や顧客対応のあり方まで見据えながら、自社に合った仕組みを検討してみてはいかがでしょうか。


